
CryptoDerivatives,即加密衍生品,是价值依附于比特币、以太坊等底层加密资产的标准化交易合约,交易者买卖的是价格契约,而非直接持有加密货币本身。和现货交易存在本质区分,现货成交后资产所有权完成转移,而加密衍生品仅约定未来标的资产的交易权责,交易盈亏依托价格波动结算。当前主流交易所上线的加密衍生品主要分为永续合约、交割期货、期权三大品类,其中永续合约凭借无到期日的设计占据市场绝大部分交易量,也是普通交易者接触最多的CryptoDerivatives品类。这类产品诞生于加密市场7×24小时不间断交易的需求,借鉴传统金融衍生品框架,同时演化出资金费率、指数标价等独有的技术机制,成为加密交易市场流动性的核心组成部分。
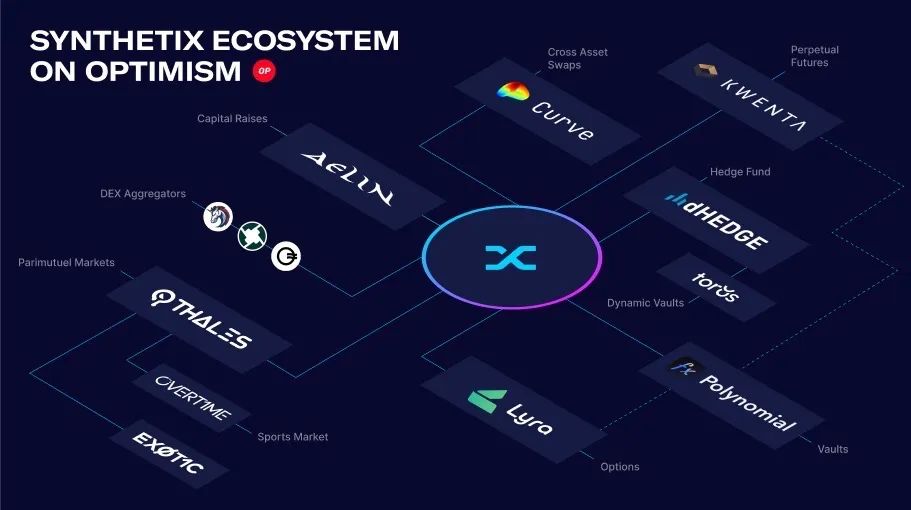
CryptoDerivatives依靠保证金系统、指数定价与平衡机制维持稳定运行。交易所采用多平台现货价格加权计算形成指数价格,避免单一平台行情异动干扰合约报价;永续合约特有的资金费率机制,每隔固定周期在多空持仓者之间完成资金划转,驱动合约价格持续贴近现货指数。交易者开立仓位需要缴纳初始保证金,平台设置维持保证金阈值,当持仓亏损侵蚀保证金底线时,系统将触发自动清算。中心化交易所依靠订单簿完成撮合清算,去中心化CryptoDerivatives协议则依托智能合约自动执行保证金校验、清算流程,借助预言机获取外部标的价格,两种路线在交易对手风险、资金自主控制权上形成明显差异。
CryptoDerivatives拥有清晰多元的实际应用场景,覆盖机构资金、专业交易者与普通市场参与者。对于加密矿工、持有大量现货的投资者,CryptoDerivatives最核心的价值是套期保值,通过反向开仓锁定资产售价,规避单边下跌带来的持仓缩水,无需抛售手中现货资产。量化交易团队常利用现货与衍生品之间的基差开展套利,或是搭建delta中性策略,剥离行情方向风险,单纯赚取波动率收益。普通交易者更多借助合约杠杆提升资金使用效率,同时可以通过空头仓位,在市场下行阶段获取收益;期权则进一步拓展策略边界,买方仅支付权利金,亏损存在上限,适合预判大幅波动但无法确定涨跌方向的交易场景。
市场对CryptoDerivatives的认知长期存在两极分化,根源在于杠杆带来的收益与风险高度不对称。杠杆能够用少量保证金撬动大额仓位,放大正向行情收益,但加密资产本身波动剧烈,小幅反向波动就可能触发强制平仓。很多新手交易者容易忽略保证金管理、资金费率持续损耗等隐性成本,单纯依靠高倍杠杆博弈短期行情,持续亏损成为常态。客观而言,CryptoDerivatives本身属于中性金融工具,风险高低取决于使用者的仓位管理方式,成熟交易者会借助仓位分层、止损规则控制风险,而缺乏策略的盲目交易,会显著放大资金损失概率。
加密交易生态持续演进,CryptoDerivatives市场仍在不断迭代创新。除了主流币种合约,各类山寨币衍生品、结构化期权产品持续上线,同时链上去中心化衍生品协议不断优化流动性模型,降低交易滑点。对于交易者而言,想要参与CryptoDerivatives交易,首先需要吃透合约定价逻辑、清算规则与各项费用机制,区分永续合约、交割合约、期权各自适用的交易场景。理解CryptoDerivatives的技术底层逻辑,认清套期保值与投机交易的边界,才能理性发挥这类工具的资本效率优势,规避市场波动带来的潜在风险。